Domain berufsunfaehigkeits-info.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeits-info.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeits-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeits-info.de kaufen?
Sind Tessiner Italiener?
Die Tessiner sind Bürger des Kantons Tessin, der im Süden der Schweiz liegt. Obwohl das Tessin eine italienische Sprachregion ist und viele kulturelle und sprachliche Ähnlichkeiten mit Italien hat, sind die Tessiner keine Italiener im rechtlichen Sinne. Sie besitzen die schweizerische Staatsbürgerschaft und unterliegen den schweizerischen Gesetzen und Institutionen. Dennoch pflegen die Tessiner enge Beziehungen zu Italien und haben oft familiäre oder geschäftliche Verbindungen über die Grenze hinweg. Man könnte also sagen, dass die Tessiner in gewisser Weise eine Mischung aus Schweizern und Italienern sind. **
Soll man die Tessiner Palme pflanzen oder im Topf lassen?
Die Entscheidung, ob man die Tessiner Palme im Freien pflanzt oder im Topf lässt, hängt von verschiedenen Faktoren ab. Wenn das Klima in der Region mild genug ist und ausreichend Platz im Garten vorhanden ist, kann man die Palme im Freien pflanzen. Wenn das Klima jedoch zu kalt ist oder der Platz begrenzt ist, ist es besser, die Palme im Topf zu halten, damit sie bei Bedarf leichter ins Haus gebracht werden kann. **

Ähnliche Suchbegriffe für Tessiner
Top-Angebote
Produkte zum Begriff Tessiner:
-
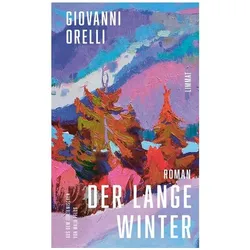
Der lange Winter Jetzt in Neuübersetzung von Maja Pflug: Der grossartige Roman über den Tessiner, Belletristik von Giovanni OrelliIm Bauerndorf im Herzen der Tessiner Alpen hört es nicht auf zu schneien. Täglich fallen die Flocken, der Nebel verdichtet sich, die Berge sieht man schon lange nicht mehr. Gewaltige Schneemassen halten alle in Atem. Was ist, wenn die Lawine kommt? Die Menschen im Dorf müssen entscheiden, ob sie in der Gefahrenzone bleiben oder ins sichere Tal ziehen. Angesichts der grossen Ungewissheit rücken alle näher zusammen, vertreiben sich die Zeit mit Kartenspielen. Als die Lage sich weiter zuspitzt, zeigen sich die Konflikte: Die Alten blicken zum Himmel und hoffen, die Jungen denken an Aufbruch. Der Erzähler, ein junger Lehrer, lauscht nachts dem Knirschen des Schnees und wünscht sich seine Linda zurück, die fortgegangen ist. Werden sie sich wiedersehen? Mit filmischer Lebendigkeit erzählt Giovanni Orelli vom Jahrhundertwinter im Bedrettotal und von einer Gemeinschaft in Lebensgefahr.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **


Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Top-Angebote
Produkte zum Begriff Tessiner:
-
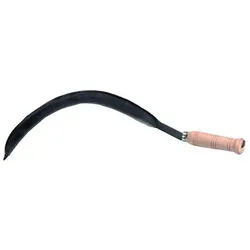
BRW, Gartenhandwerkzeug, Sichel Tessiner ModellDie Sichel Tessiner Modell von BRW ist ein hochwertiges Gartenmesser, das für präzise Schneidarbeiten in der Gartenpflege konzipiert wurde. Mit einer Länge von 400 mm bietet dieses Werkzeug eine optimale Balance zwischen Handhabung und Effizienz. Die Sichel ist aus robustem Metall geschmiedet und geschliffen, was ihre Langlebigkeit und Schneidfähigkeit gewährleistet. Der Griff aus massivem Holz sorgt für einen komfortablen Halt und ermöglicht eine mühelose Handhabung, selbst bei längeren Einsätzen. Dieses Gartenmesser ist ideal für das Schneiden von Gras, Unkraut und anderen Pflanzen und eignet sich sowohl für Hobbygärtner als auch für professionelle Anwender. Die Kombination aus traditioneller Handwerkskunst und modernen Materialien macht die Sichel Tessiner Modell zu einem unverzichtbaren Werkzeug für jeden Gartenliebhaber. - Geschmiedete und geschliffene Klinge für hohe Schneidleistung - Massivholzgriff für ergonomischen Halt - Leichtes Gewicht von 0,29 kg für müheloses Arbeiten.40,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinbesitz in den Tessiner Alpen, Fachbücher von Fernanda PedrinaDie Exzesse der neoliberalen Wirtschaftsform weltweit und die nah erlebbaren negativen Folgen der Privatisierung wichtiger Infrastrukturen haben die Diskussion über den möglichen Beitrag kollektiv verwalteter Institutionen zu einer ökologisch nachhaltigen und sozial gerechten Entwicklung befeuert. Landwirtschaftliche Commons – Institutionen des selbstverwalteten Kollektivbesitzes – waren in Europa bis zu Beginn der industriellen Revolution weit verbreitet. Sie wurden danach im Verlauf des Siegeszuges der kapitalistischen Wirtschaft und ihrer liberalen Kodifikation weitgehend verdrängt. Nachfolger davon sind jedoch im alpinen Raum bis heute erhalten geblieben und haben sich kleinräumlich und je nach regionalen Kontexten unterschiedlich weiterentwickelt. Pedrina geht am Beispiel eines alpinen Common im Schweizer Kanton Tessin der Frage nach, ob es heute noch der traditionellen Aufgabe des Erhalts seiner Ressourcen für die kommenden Generationen nachkommen kann und was aus seiner seit dem 13. Jahrhundert ununterbrochen währenden Geschichte bezüglich der Verwaltung des Gemeinbesitzes in Hinblick auf neue kollektive Projekte zu lernen ist. Es werden insbesondere die staatlichen Zentralisierungsprozesse der letzten Jahrzehnte sowie der immer wieder auszuhandelnden Spielraum für lokale Autonomie, die Grundbedingung für die Motivation der Commoners zur Partizipation ist, dargestellt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der lange Winter Jetzt in Neuübersetzung von Maja Pflug: Der grossartige Roman über den Tessiner, Belletristik von Giovanni OrelliIm Bauerndorf im Herzen der Tessiner Alpen hört es nicht auf zu schneien. Täglich fallen die Flocken, der Nebel verdichtet sich, die Berge sieht man schon lange nicht mehr. Gewaltige Schneemassen halten alle in Atem. Was ist, wenn die Lawine kommt? Die Menschen im Dorf müssen entscheiden, ob sie in der Gefahrenzone bleiben oder ins sichere Tal ziehen. Angesichts der grossen Ungewissheit rücken alle näher zusammen, vertreiben sich die Zeit mit Kartenspielen. Als die Lage sich weiter zuspitzt, zeigen sich die Konflikte: Die Alten blicken zum Himmel und hoffen, die Jungen denken an Aufbruch. Der Erzähler, ein junger Lehrer, lauscht nachts dem Knirschen des Schnees und wünscht sich seine Linda zurück, die fortgegangen ist. Werden sie sich wiedersehen? Mit filmischer Lebendigkeit erzählt Giovanni Orelli vom Jahrhundertwinter im Bedrettotal und von einer Gemeinschaft in Lebensgefahr.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Tessiner Italiener?
Die Tessiner sind Bürger des Kantons Tessin, der im Süden der Schweiz liegt. Obwohl das Tessin eine italienische Sprachregion ist und viele kulturelle und sprachliche Ähnlichkeiten mit Italien hat, sind die Tessiner keine Italiener im rechtlichen Sinne. Sie besitzen die schweizerische Staatsbürgerschaft und unterliegen den schweizerischen Gesetzen und Institutionen. Dennoch pflegen die Tessiner enge Beziehungen zu Italien und haben oft familiäre oder geschäftliche Verbindungen über die Grenze hinweg. Man könnte also sagen, dass die Tessiner in gewisser Weise eine Mischung aus Schweizern und Italienern sind. **
-
Soll man die Tessiner Palme pflanzen oder im Topf lassen?
Die Entscheidung, ob man die Tessiner Palme im Freien pflanzt oder im Topf lässt, hängt von verschiedenen Faktoren ab. Wenn das Klima in der Region mild genug ist und ausreichend Platz im Garten vorhanden ist, kann man die Palme im Freien pflanzen. Wenn das Klima jedoch zu kalt ist oder der Platz begrenzt ist, ist es besser, die Palme im Topf zu halten, damit sie bei Bedarf leichter ins Haus gebracht werden kann. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
Ähnliche Suchbegriffe für Tessiner
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 20000€Geräteschutz bis 20.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 20.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.