Domain berufsunfaehigkeits-info.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeits-info.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeits-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeits-info.de kaufen?
Eignen sich diese Klappböcke/Malerböcke aus dem Baumarkt als Alternative zu Dipbarren?
Klappböcke oder Malerböcke aus dem Baumarkt können als vorübergehende Alternative zu Dipbarren dienen, da sie eine erhöhte Plattform bieten, auf der man sich abstützen kann. Allerdings sind sie nicht speziell für das Training der Dip-Übung konzipiert und könnten möglicherweise nicht die gleiche Stabilität und Sicherheit bieten wie spezielle Dipbarren. Es ist daher ratsam, sich langfristig nach professionellen Dipbarren umzusehen, wenn man regelmäßig Dips trainieren möchte. **
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
Ähnliche Suchbegriffe für Dipbarren
Top-Angebote
Produkte zum Begriff Dipbarren:
-
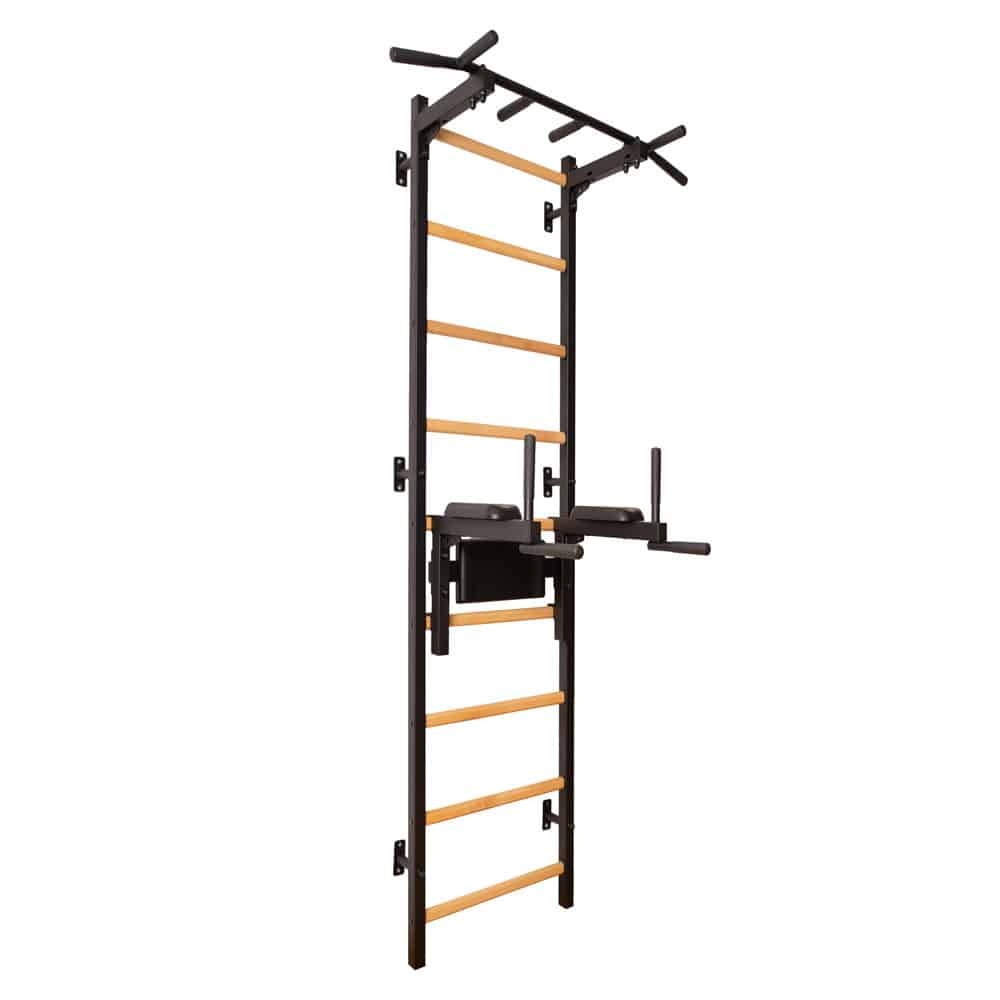
Sprossenwand 722W, 67 cm breit, 240 cm hoch, mit abnehmbarer Klimmzugstange PB2W und Dipbarren DB1W, bis 150 kg, handgeölte SprossenDie Sprossenwand BenchK 722W umfasst:BenchK-Sprossenwand 700W;eine abnehmbare Klimmzugstange PB2W mit sechs rutschfesten GriffenBenchK DB1W Dipbarren mit den Armlehnen und einer Rückenlehne aus Polyurethan-IntegralschaumDie abnehmbare Klimmzugstange DB1W ermöglicht eine einfache Höhenverstellung oder Demontage. Jedes Metallelement der Sprossenwand ist 2 mm dick und pulverschwarz matt lackiert. Bei der Herstellung wurde die Laserschneidtechnologie eingesetzt, so dass jedes Element genau passt und die ideale Form hat. Die Sprossen aus der Holzlithiumbuche werden nicht lackiert, sondern mit zwei Schichten eines organischen, deutschen Öls handgeölt, das auf Basis eines Leinöls entsteht und zum Kontakt mit Nahrung zulässig ist. Dank der Verwendung von Elementen aus natürlichem, massivem Buchenholz ist es gelungen, ein modernes Sportmöbel zu schaffen, das ideal zu den Innenräumen von Häusern, Wohnungen und Entspannungszonen von Büros passt.Spezifikationen:Maximales Benutzergewicht: 150 kgBre1480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Dipbarren:
-
Sprossenwand 722B mit Klimmzugstange und Dipbarren, 67 cm breit, 2,40 m hochBei der Herstellung wird die Laserschneidtechnologie eingesetzt, so dass jedes Element genau passt und die ideale Form hat. Neun Buchenholzsprossen der Sprossenwand werden manuell geölt. Dank der Verwendung natürlicher Materialien, wie massivem Buchenholz ist es gelungen, ein modernes Sportmöbel zu schaffen, das ideal zu den Innenräumen von Häusern, Wohnungen und Entspannungszonen von Büros passt.Die Sprossenwand BenchK 722B umfasst:BenchK-Sprossenwand 700B;eine befestigte Klimmzugstange mit sechs rutschfesten GriffenBenchK Dipbarren mit den Armlehnen und einer Rückenlehne aus Polyurethan-IntegralschaumBeinhaltet einen Montagesatz (mit Ausnahme von Dübeln und Schrauben, da deren Typ entsprechend der Art der Wand, an der sie befestigt werden sollen, ausgewählt werden sollte)TECHNISCHE DATENMaximales Benutzergewicht: 150 kgBreite: 67 cmHöhe: 2,40 mMinimale Raumhöhe für die Installation: 2,50 mBefestigung: an der WandGewicht: 38 kgFarbe: schwarz mattMaterial: Metall, BuchenholzWerbevideo1480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
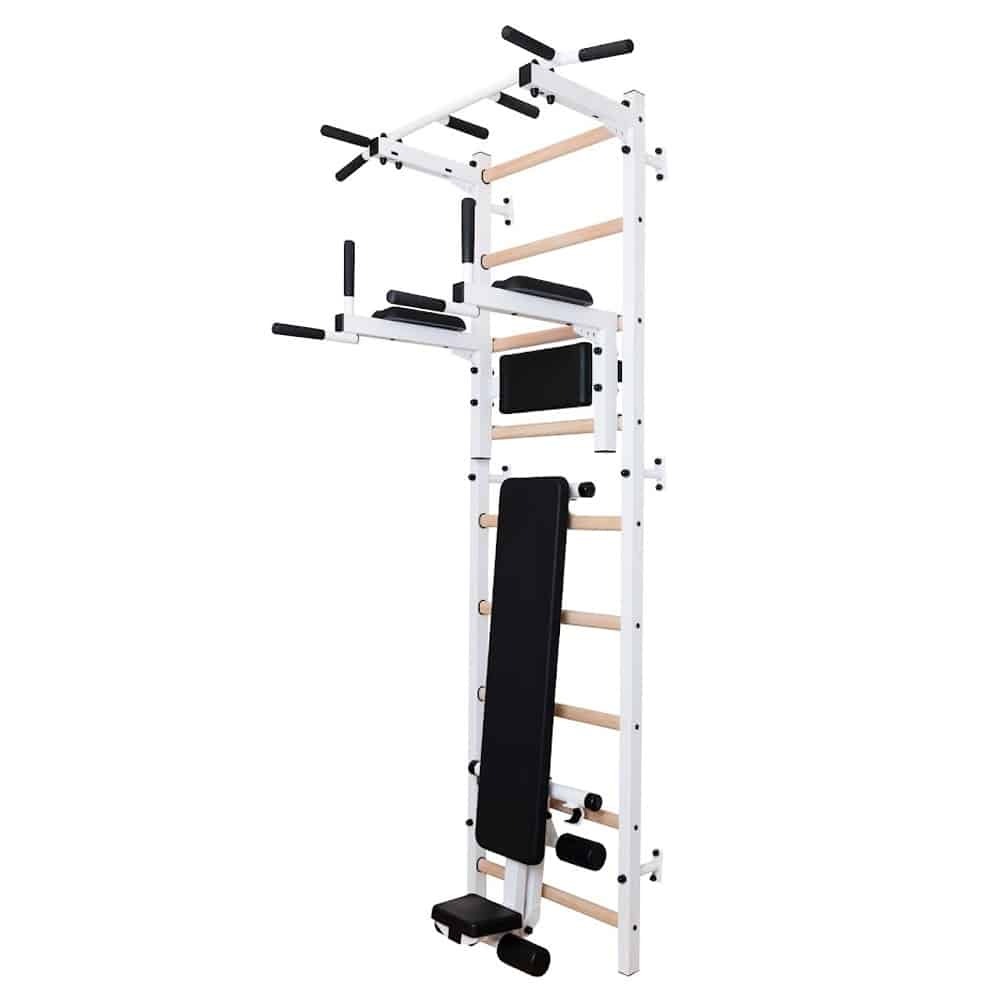
BenchK Sprossenwand 723W, 67 cm breit, 2,40 m hoch, mit Klimmzugstange PB2W, Dipbarren DB1W und Bank B1WDie Sprossenwand BenchK 723W ist eine Kombination aus Vielseitigkeit, Design und Haltbarkeit von professionellen Sportgeräten. Die Sprossenwand BenchK 723W umfasst:BenchK-Sprossenwand 700W;eine abnehmbare Klimmzugstange PB2W mit sechs rutschfesten GriffenBenchK DB1W Dipbarren mit den Armlehnen und einer Rückenlehne aus Polyurethan-IntegralschaumBenchK B1W Bank mit zusätzlichem Sitz und vier Knierollen. Der Rahmen der Sprossenwand sowie weiteres Zubehör besteht aus 50 x 40 mm x 2 mm-Profilen. Die Metallelemente wurden pulversweiß matt lackiert.Spezifikationen:Maximales Benutzergewicht: 150 kgBreite: 67 cmHöhe: 2,40 mMinimale Raumhöhe für die Installation: 2,50 mBefestigung: an der WandGewicht: 53 kgFarbe: weiß mattMaterial: Metall, Buchenholz2244,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sprossenwand 722W, 67 cm breit, 240 cm hoch, mit abnehmbarer Klimmzugstange PB2W und Dipbarren DB1W, bis 150 kg, handgeölte SprossenDie Sprossenwand BenchK 722W umfasst:BenchK-Sprossenwand 700W;eine abnehmbare Klimmzugstange PB2W mit sechs rutschfesten GriffenBenchK DB1W Dipbarren mit den Armlehnen und einer Rückenlehne aus Polyurethan-IntegralschaumDie abnehmbare Klimmzugstange DB1W ermöglicht eine einfache Höhenverstellung oder Demontage. Jedes Metallelement der Sprossenwand ist 2 mm dick und pulverschwarz matt lackiert. Bei der Herstellung wurde die Laserschneidtechnologie eingesetzt, so dass jedes Element genau passt und die ideale Form hat. Die Sprossen aus der Holzlithiumbuche werden nicht lackiert, sondern mit zwei Schichten eines organischen, deutschen Öls handgeölt, das auf Basis eines Leinöls entsteht und zum Kontakt mit Nahrung zulässig ist. Dank der Verwendung von Elementen aus natürlichem, massivem Buchenholz ist es gelungen, ein modernes Sportmöbel zu schaffen, das ideal zu den Innenräumen von Häusern, Wohnungen und Entspannungszonen von Büros passt.Spezifikationen:Maximales Benutzergewicht: 150 kgBre1480,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eignen sich diese Klappböcke/Malerböcke aus dem Baumarkt als Alternative zu Dipbarren?
Klappböcke oder Malerböcke aus dem Baumarkt können als vorübergehende Alternative zu Dipbarren dienen, da sie eine erhöhte Plattform bieten, auf der man sich abstützen kann. Allerdings sind sie nicht speziell für das Training der Dip-Übung konzipiert und könnten möglicherweise nicht die gleiche Stabilität und Sicherheit bieten wie spezielle Dipbarren. Es ist daher ratsam, sich langfristig nach professionellen Dipbarren umzusehen, wenn man regelmäßig Dips trainieren möchte. **
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
Ähnliche Suchbegriffe für Dipbarren
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.