Domain berufsunfaehigkeits-info.de kaufen?
Wir ziehen mit dem Projekt
berufsunfaehigkeits-info.de um.
Sind Sie am Kauf der Domain
berufsunfaehigkeits-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berufsunfaehigkeits-info.de kaufen?
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **

Ähnliche Suchbegriffe für Schelde
Top-Angebote
Produkte zum Begriff Schelde:
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **


Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
Top-Angebote
Produkte zum Begriff Schelde:
-
LOWBOARD SCHELDE, Dunkles Massivholz, mit Stauraum, 160 x 45 x 50 cmLowboard SCHELDE, Dunkles Massivholz, mit Stauraum, 160 x 45 x 50 cm ✓ Lowboard mit 160 x 45 x 50 cm Außenmaß und 143 cm Stellfläche für Fernseher bis 65 Zoll. ✓ Zwei Schubladen, jede innen 36 x 16 x 30 cm (B x H x T), außen 20 cm hoch, mit Griffen aus Massivholz. ✓ Zwei offene Ablagefächer, jedes innen 40 x 16 x 38 cm und mit eigenem Kabeldurchlass. ✓ Korpus, Griffe und Beine aus dunklem Massivholz mit 1,5 cm Materialstärke und Klarlack. ✓ Vier schräg gestellte Füße mit Filzgleitern, 15 cm Bodenfreiheit. Design und Aufbau: Das Lowboard der Linie SCHELDE holt die Formensprache vergangener Jahrzehnte in massives Holz: weich gerundete Ecken statt harter Kanten, waagerechte Fräsungen über den Fronten und eine auffällige Maserung, die das Holz selbst zum Muster macht. Links und rechts sitzen die Schubladen mit kleinem Holzknauf, in der Mitte liegen die offenen Fächer übereinander. Ein Gestell aus vier einzelnen Füßen, schräg nach außen gestellt, gibt dem Möbel festen Stand und Retro-Charakter. Material und Verarbeitung: Korpus, Griffe und Beine bestehen aus dunklem Massivholz mit 1,5 cm Materialstärke, beschichtet mit Klarlack, der Feuchtigkeit und Flecken abhält. Die Rückwand ist aus MDF. Das ganze Lowboard zeigt ein warmes Dunkelbraun, die ausdrucksstarke Maserung tritt unter dem Lack deutlich hervor. Da jedes Stück in Handarbeit entsteht, unterscheiden sich Maserung und Farbton leicht. Maße und Stauraum: Weil die Deckplatte an den Enden gerundet ausläuft, bleibt eine ebene Stellfläche von 143 cm – daran wird der Standfuß des Fernsehers gemessen. Die Schubladen fassen Fernbedienungen, Spiele und Ladegeräte, die offenen Fächer Receiver oder Konsole. Empfohlen sind höchstens 40 kg für das gesamte Lowboard. Unter dem Korpus bleiben 15 cm frei für den Staubsauger. Einsatz im Wohnraum: Im Wohnzimmer dient das Board unter dem Fernseher als Medienmöbel, gegenüber dem Sofa als HiFi-Rack für Plattenspieler und Verstärker, unter629,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
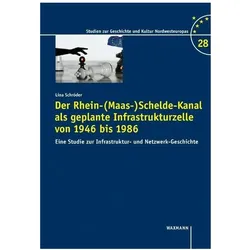
Der Rhein-(Maas-)Schelde-Kanal als geplante Infrastrukturzelle von 1946 bis 1986, Fachbücher von Lina SchröderDer Titel dieses Buches verweist auf die Forschungsanliegen: die Aufarbeitung der Historie des Rhein-Maas-Schelde-Kanals sowie die nachdrückliche Entwicklung der historischen Infrastrukturforschung. Im Zentrum letzterer steht das "Zellenmodell": Infrastruktur wird als Gefüge einer variablen Anzahl von Zellen interpretiert. Eine dieser Zellen ist die gescheiterte West-Ost-Magistrale Rhein-Maas-Schelde-Kanal, die Diskussionen hierzu umfassen vier Phasen: 1626-1838, 1839-1938, 1939-1963 und 1964-1985. Wesentliche Diskussionsaspekte ab 1939 stellten einerseits die Abriegelung der ursprünglichen Nord-Süd-Verbindung Antwerpens zum Rhein im Jahr 1865/67 durch die Niederlande dar, die mit dieser Massnahme zielgerichtet das belgische Nachbarland vom Handel über den Binnenwasserweg abschnitten. Andererseits fand zeitgleich zwischen den deutschen, belgischen und niederländischen Städten der Rhein-Maas-Region ein kontrovers geführter Interessenkonflikt um die Anbindung der eigenen Stadt an den Antwerpener Seehandel statt.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung, Fachbücher von Katharina TholeDas Fachbuch "Das Risiko von Deckungslücken durch die Wissens- und Verhaltenszurechnung in der D&O-Versicherung" von Katharina Thole bietet eine umfassende Analyse der D&O-Versicherung und der damit verbundenen Risiken für Manager. In einer Zeit, in der Führungskräfte täglich weitreichende Entscheidungen treffen müssen, ist es entscheidend, die potenziellen Haftungsrisiken zu verstehen, die aus Fehlentscheidungen resultieren können. Das Buch beleuchtet die Entstehung von Deckungslücken im Versicherungsschutz und untersucht die rechtlichen und tatsächlichen Umstände, die zu diesen Lücken führen können. Es bietet wertvolle Einblicke in die Mechanismen, die zur Anfechtung oder Rücktritt des Versicherers führen, sowie in die Bedeutung von Obliegenheitsverletzungen und Risikoausschlüssen. Darüber hinaus werden Strategien vorgestellt, um potenzielle Deckungslücken frühzeitig zu identifizieren und zu schliessen, was für Manager von grosser Bedeutung ist, um ihre persönliche Haftung abzusichern.54,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung bei Arbeitsunfähigkeit?
Welche Versicherung bei Arbeitsunfähigkeit? Wenn du aufgrund von Krankheit oder Unfall arbeitsunfähig wirst, kann eine private Berufsunfähigkeitsversicherung eine wichtige Absicherung bieten. Diese zahlt dir eine monatliche Rente, wenn du deinen Beruf nicht mehr ausüben kannst. Alternativ gibt es auch die Möglichkeit, sich über die gesetzliche Rentenversicherung abzusichern. Hierfür musst du jedoch bestimmte Voraussetzungen erfüllen und es kann zu finanziellen Einbußen kommen. Es ist daher ratsam, sich frühzeitig über die verschiedenen Versicherungsmöglichkeiten zu informieren und individuell beraten zu lassen, um im Fall der Arbeitsunfähigkeit optimal abgesichert zu sein. **
-
Wie können Familien ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen?
Familien können ihre finanzielle Absicherung und Vorsorge für den Todesfall sicherstellen, indem sie eine Lebensversicherung abschließen, um im Todesfall eine finanzielle Unterstützung zu erhalten. Zudem ist es wichtig, ein Testament zu erstellen, um die Verteilung des Vermögens klar zu regeln. Darüber hinaus sollten Familien regelmäßig ihre finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Wie wirkt sich eine Invaliditätsversicherung auf die finanzielle Absicherung im Falle einer dauerhaften Arbeitsunfähigkeit aus?
Eine Invaliditätsversicherung bietet finanzielle Unterstützung, wenn man aufgrund einer dauerhaften Arbeitsunfähigkeit seinen Beruf nicht mehr ausüben kann. Sie zahlt eine monatliche Rente, um den Einkommensverlust auszugleichen. Dadurch kann man seinen Lebensstandard aufrechterhalten und finanzielle Engpässe vermeiden. **
Ähnliche Suchbegriffe für Schelde
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man am besten für die private Vorsorge und finanzielle Absicherung im Alter vorsorgen?
1. Frühzeitig mit dem Sparen beginnen und regelmäßig Geld beiseite legen. 2. Eine individuelle Altersvorsorgeplanung erstellen lassen. 3. Diversifizierung der Anlagen und regelmäßige Überprüfung der Vorsorgestrategie. **
-
Was sind die wichtigsten Aspekte der privaten Vorsorge und wie kann man diese in den Bereichen Finanzen, Gesundheit und Versicherung umsetzen?
Die wichtigsten Aspekte der privaten Vorsorge sind die finanzielle Absicherung im Alter, die Vorsorge für Gesundheitskosten und der Schutz vor unvorhergesehenen Risiken. In den Bereichen Finanzen kann man private Vorsorge durch regelmäßiges Sparen, Investitionen in langfristige Anlagen und die Bildung eines Notfallfonds umsetzen. Im Bereich Gesundheit ist es wichtig, sich frühzeitig um eine private Krankenversicherung zu kümmern und regelmäßige Vorsorgeuntersuchungen wahrzunehmen. In Bezug auf Versicherungen sollte man sich um eine ausreichende Absicherung in den Bereichen Haftpflicht, Berufsunfähigkeit und Unfall kümmern, um finanzielle Risiken abzudecken. **
-
Wie können Berufstätige ihren finanziellen Schutz und ihre Absicherung im Falle einer Krankheit oder Arbeitsunfähigkeit gewährleisten?
Berufstätige können ihren finanziellen Schutz durch den Abschluss einer Berufsunfähigkeitsversicherung sicherstellen. Zudem ist es ratsam, eine Krankentagegeldversicherung abzuschließen, um im Falle einer Krankheit weiterhin Einkommen zu erhalten. Eine private Krankenversicherung kann ebenfalls helfen, die Kosten im Krankheitsfall abzudecken und die medizinische Versorgung zu gewährleisten. **
-
Ist Vorsorge wirklich Vorsorge?
Ja, Vorsorge ist tatsächlich Vorsorge. Es bezeichnet Maßnahmen, die ergriffen werden, um mögliche zukünftige Probleme oder Risiken zu verhindern oder zu minimieren. Dies kann in verschiedenen Bereichen wie Gesundheit, Finanzen oder Umweltschutz erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.